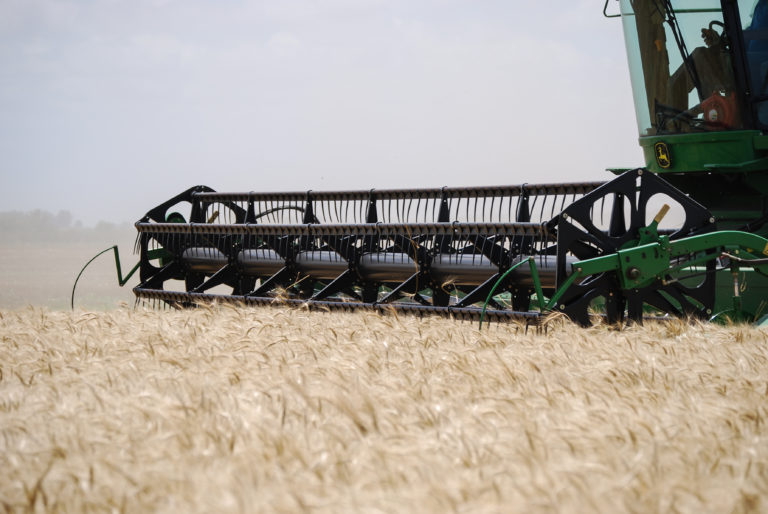
La posible reapertura de las exportaciones rusas por el Mar de Azov y el avance de la cosecha en Estados Unidos presionaron a la baja a trigo y soja. El maíz repuntó por compras de los fondos, pero no recuperó lo perdido.
El trigo volvió a cerrar en baja en Chicago, con la posición diciembre en US$ 220,07 por tonelada, US$ 4,41 menos que el martes y el valor más bajo desde julio. Marzo terminó en US$ 225,31 (-US$ 3,76). Desde el viernes 23, diciembre acumula una pérdida de US$ 9,56 por tonelada. En Kansas, diciembre cerró en US$ 236,24 (-US$ 2,66) y marzo en US$ 240,00 (-US$ 2,48).
Los fondos de inversión siguieron liquidando contratos y se sumó la noticia de que Rusia autorizó, por primera vez desde el 10 de julio, la salida de buques graneleros del Mar de Azov, con permisos hasta el 15 de noviembre y escolta naval, en el marco de un alto el fuego localizado.
A esto se agregaron las estimaciones de los agregados agrícolas de Estados Unidos, que ven una producción de 23 millones de toneladas en Argentina (el USDA oficial considera 21,5 millones) y de 32 millones en Australia (frente a 31 millones). Las existencias de trigo de Ucrania al 1° de octubre sumaron 13,96 millones de toneladas, 45,6% más que un año atrás, mientras que en sus puertos los precios del trigo para molienda y forrajero bajaron entre US$ 5 y US$ 10 por tonelada, a US$ 155-172 y US$ 144-155, respectivamente.
La soja completó su tercera jornada bajista consecutiva: noviembre cerró en US$ 449,93 por tonelada (-US$ 1,74) y enero en US$ 454,89 (-US$ 1,83). Desde el viernes, noviembre acumula una baja de US$ 11,75, equivalente a 2,55%. Pesaron el avance de la cosecha estadounidense, que alcanzó 79% del área, por encima del 77% promedio de los últimos cinco años, y la devaluación del real, que mejora la competitividad de las exportaciones de Brasil.
El USDA confirmó una venta flash de 120.000 toneladas de soja 2026/27 a destinos desconocidos, sin atribuirla a China. Como dato de respaldo, la china Sinograin subastará 402.000 toneladas de sus reservas el 3 de noviembre, un movimiento que el mercado suele leer como antesala de nuevas importaciones. La ANEC redujo de 6,40 a 6,15 millones de toneladas su estimación de exportaciones brasileñas de soja en octubre, por debajo de los 7,11 millones de septiembre, y fijó en 2,49 millones las de harina.
El maíz repuntó parcialmente tras tres ruedas a la baja: diciembre cerró en US$ 177,85 por tonelada (+US$ 1,19) y marzo en US$ 183,06 (+US$ 0,88). Aun así, diciembre sigue US$ 1,67 por debajo del cierre del viernes (US$ 179,52). La mejora respondió a coberturas y compras de oportunidad de los fondos, pero el avance de la cosecha estadounidense, que llegó a 60% del área aunque por debajo del 66% promedio, y la entrada de grano nuevo limitaron las subas.
Las inspecciones de exportación cayeron 9,68% en la semana, a 625.233 toneladas, y los agregados estadounidenses estiman una cosecha de 62 millones de toneladas en Argentina, frente a los 55 millones del USDA. Las existencias de maíz de Ucrania al 1° de octubre fueron de 3,10 millones de toneladas, 38,8% más que en 2025, y la ANEC recortó de 6,87 a 6,10 millones de toneladas sus exportaciones brasileñas de octubre.