
El mercado de nitrogenados moderó el rally internacional, pero los precios continuaron firmes en Sudamérica. En Brasil, la referencia semanal de la urea subió a US$/t 494 CFR y el producto de origen no chino alcanzó US$/t 500-505, mientras Argentina avanzó hasta US$/t 528.
El mercado internacional de nitrogenados hizo una pausa en la escalada que venía mostrando desde mediados de agosto, aunque la firmeza se mantuvo en Sudamérica. De acuerdo con el último reporte semanal de Ingeniería en Fertilizantes (IF), la cautela inicial de los compradores coincidió con bajas temporales del petróleo y el gas natural y con la expectativa por una nueva licitación de urea de India.
Hacia el cierre de la semana, sin embargo, la energía volvió a afirmarse y los proveedores mantuvieron elevadas sus pretensiones para los embarques de octubre y noviembre.
En Brasil se abrió una diferencia importante según el origen del producto. La urea china se negoció en US$/t 470-485 CFR, con una baja de US$/t 10, mientras la mercadería no china alcanzó US$/t 500-505, US$/t 5 por encima de la semana anterior.
La referencia semanal brasileña quedó en US$/t 494 CFR, con una suba de 1%. Argentina mostró un incremento mayor, de 3%, y pasó de US$/t 515 a US$/t 528 CFR.
Oferta sostiene los valores
La disponibilidad inmediata continúa siendo uno de los factores de sostén. IF señaló que los fabricantes de las principales regiones exportadoras defendieron precios elevados ante la falta de inventarios spot y los altos costos energéticos. Egipto marcó un nuevo techo con una venta a US$/t 535 FOB, mientras en Medio Oriente las cotizaciones se ubicaron en US$/t 460-470 FOB. Las exportaciones iraníes, en tanto, continúan restringidas por el bloqueo del Estrecho de Ormuz.
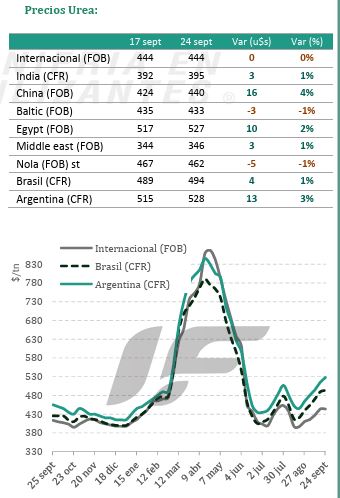
China se mantuvo en un rango de US$/t 419-429 FOB para negocios spot hacia Latinoamérica, mientras el sulfato de amonio compactado se ubicó en US$/t 215-230 FOB. En EEUU, por el contrario, la urea retrocedió al comienzo de la semana y la referencia de NOLA terminó con una baja semanal de 1%.
Fosfatados con mayor estabilidad
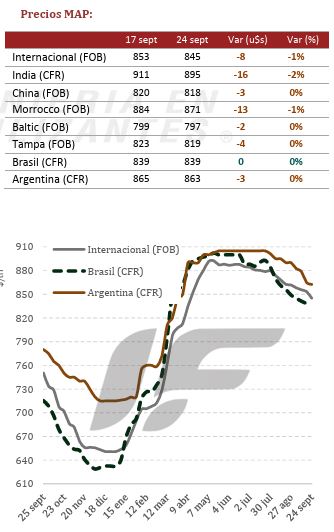
El panorama de los fosfatados continúa siendo más estable. El MAP en Brasil permaneció en US$/t 839 CFR, sin cambios semanales, con referencias de negocios de US$/t 840-850 y escasa liquidez debido a la acumulación de inventarios portuarios y al avance de la siembra de soja.
En el mercado internacional, el MAP retrocedió 1% hasta US$/t 845 FOB, mientras India registró la corrección más marcada, de 2%, hasta US$/t 895 CFR.
Las restricciones chinas a las exportaciones agrícolas continúan vigentes de cara al almacenamiento de invierno, mientras en las Américas la demanda física permanece contenida.
Fuente: IF